Sağlık Sigortası Nedir ve Nasıl Çalışır?
Sağlık sigortası; sigortalının poliçe süresi içinde karşılaşabileceği hastalık veya kaza sonucu oluşacak tanı, muayene, tahlil, görüntüleme, ameliyat ve hastanede yatış gibi tıbbi giderlerini poliçe özel ve genel şartları dahilinde karşılayan finansal güvence sistemidir.
Temel amacı, yüksek özel hastane maliyetleri karşısında bireylerin ve ailelerin birikimlerini korumak ve ihtiyaç duyulan anda en kaliteli sağlık hizmetine beklemeden erişebilmeyi sağlamaktır. Poliçeniz kapsamında anlaşmalı sağlık kurumlarına başvurduğunuzda, tedavi masraflarınız poliçe limit ve teminatlarınız doğrultusunda doğrudan sigorta şirketi tarafından karşılanır.
Seçkin Hastane Ağı
Türkiye genelinde yüzlerce anlaşmalı özel hastane ve tıp merkezinde ayrıcalıklı hizmet.
Bütçe Koruma Kalkanı
Yüksek cerrahi yatış, yoğun bakım ve ileri tanı maliyetlerine karşı tam finansal koruma.
Vergi Avantajı
Ödediğiniz sağlık sigortası primlerinin tamamını gelir vergisi matrahınızdan düşme imkanı.
Sağlık Sigortası Teminat Yapısı: Yatarak ve Ayakta Tedavi
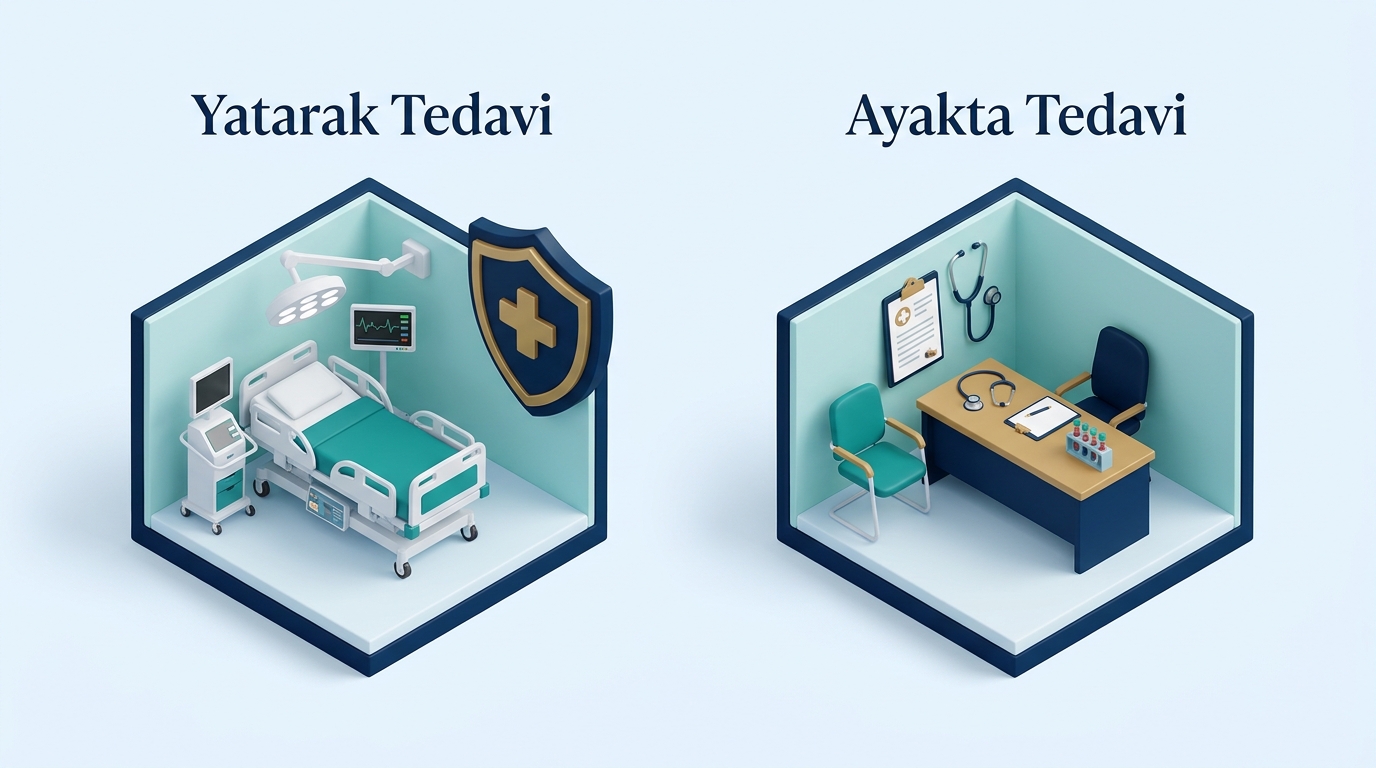
Sağlık sigortası poliçeleri temelde iki ana teminat bloğundan oluşur. İhtiyacınıza ve bütçenize göre Sadece Yatarak Tedavi veya Yatarak + Ayakta Tedavi şeklinde poliçenizi yapılandırabilirsiniz:
1. Yatarak Tedavi Teminatı
Hastanede yatış gerektiren cerrahi veya dahili durumları, hayati risk taşıyan yüksek maliyetli tedavileri kapsayan zorunlu ana teminattır:
- Ameliyat ve cerrahi müdahale giderleri
- Hastane oda, refakatçi ve yoğun bakım giderleri
- Kemoterapi, radyoterapi ve diyaliz tedavileri
- Küçük tıbbi müdahaleler ve acil ambulans
- Evde bakım ve ameliyat sonrası fizik tedavi
2. Ayakta Tedavi Teminatı
Hastanede yatış gerektirmeyen, günlük poliklinik başvurularınızı ve teşhis süreçlerinizi güvence altına alan isteğe bağlı tamamlayıcı teminattır:
- Doktor muayeneleri (uzman & profesör)
- Laboratuvar tahlil ve tetkik giderleri
- Röntgen, ultrason, MR, tomografi ve sintigrafi
- Reçeteli ilaç giderleri (Özel Sağlık poliçelerinde)
- Ayakta fizik tedavi ve rehabilitasyon seansları
Başlıca Sağlık Sigortası Türleri Nelerdir?
Türkiye'de sağlık sigortaları bireylerin SGK durumuna, hastane tercihlerine ve bütçelerine göre farklı ürün gruplarına ayrılır:
Özel Sağlık Sigortası (ÖSS)
En Geniş Kapsam
SGK şartı aranmaksızın, A+ segment özel hastaneler dahil olmak üzere seçtiğiniz network kapsamındaki tüm özel sağlık kurumlarında geçerlidir. İlaç giderleri, yurt dışı tedavi opsiyonu, doğum teminatı ve check-up gibi genişletilebilir modüllere sahiptir.
Tamamlayıcı Sağlık Sigortası (TSS)
Fiyat / Performans Lideri
Aktif SGK güvencesi olan bireylerin, SGK ile anlaşmalı özel hastanelerde ödemek zorunda oldukları "fark ücretlerini" sıfırlayan ekonomik sigorta türüdür. Yatarak tedaviler limitsiz, ayakta tedaviler ise genellikle yıllık 8 veya 10 muayene vakası ile sunulur.
Kurumsal (Grup) ve Aile Sağlık Sigortaları
Özel İndirim & Haklar
Aile bireylerinin birlikte poliçeye dahil olması durumunda %10 ile %15 arasında Aile İndirimi uygulanır. Şirketlerin çalışanları için yaptırdığı grup sağlık poliçelerinde ise primlerin tamamı kurumlar vergisi matrahından doğrudan gider olarak düşülebilir.
GVK Madde 63 & 89 Avantajı
Sağlık Sigortasında %15 – %40 Vergi İndirimi Avantajı
Gelir Vergisi Kanunu gereğince; kendiniz, eşiniz ve 18 yaş altı (veya üniversitede okuyan 25 yaş altı) çocuklarınız için ödediğiniz Özel Sağlık ve Tamamlayıcı Sağlık Sigortası primlerinin %100'ünü (aylık brüt ücretinizin %15'ini ve yıllık asgari ücret tutarını aşmamak kaydıyla) gelir vergisi matrahınızdan düşebilirsiniz.
Somut Örnek: Yıllık 30.000 TL sağlık sigortası primi ödeyen ve %27 gelir vergisi diliminde yer alan bir çalışan, bordrosuna poliçesini işleterek devletten 8.100 TL vergi iadesi alır; böylece poliçenin net maliyeti 21.900 TL'ye düşer.
Poliçe Yaptırırken Bilmeniz Gereken 4 Kritik Kavram
Ömür Boyu Yenileme Garantisi (ÖBYG)
Belirli bir süre (genellikle 3 veya 4 yıl) kesintisiz sigortalı kaldıktan sonra kazanılan bu hak sayesinde, ileride ciddi bir hastalığa yakalansanız dahi sigorta şirketi poliçenizi yenilemekten kaçınamaz ve ek hastalık istisnası koyamaz.
Bekleme Süresi ve Geçmiş Rahatsızlıklar
Poliçe başlangıç tarihinden önce var olan kronik hastalıklar (mevcut rahatsızlıklar) kapsam dışıdır. Ayrıca bazı cerrahi işlemler ve doğum teminatı için şirkete göre değişen bekleme süreleri uygulanabilir.
Anlaşmalı Kurum Ağı (Network)
Sigorta şirketleri farklı hastane gruplarını içeren network alternatifleri sunar. Evinize yakın veya düzenli tercih ettiğiniz hastanelerin seçtiğiniz network listesinde yer aldığını uzmanlarımızla kontrol edebilirsiniz.
Katılım Payı Oranı
Özel sağlık sigortalarında ayakta tedavilerde yaygın olarak %20 sigortalı katılım payı uygulanırken, Tamamlayıcı Sağlık Sigortasında anlaşmalı hastanelerde (15 TL yasal SGK katılım payı hariç) %0 fark ücreti ödenir.
Sağlık Sigortası Hakkında Sıkça Sorulan Sorular
Özel Sağlık Sigortası (ÖSS) ile Tamamlayıcı Sağlık Sigortası (TSS) arasındaki temel fark nedir?
En temel fark SGK şartı ve hastane ağıdır. Tamamlayıcı Sağlık Sigortası (TSS), aktif SGK'lıların SGK anlaşmalı özel hastanelerde fark ücreti ödemeden muayene ve tedavi olmasını sağlar ve primleri çok daha ekonomiktir. Özel Sağlık Sigortası (ÖSS) ise SGK şartı aramaz, SGK anlaşması olmayan A+ hastaneleri de kapsar, yurt dışı ve ilaç gibi ek teminatlar içerir.
Mevcut bir hastalığım varsa sağlık sigortası yaptırabilir miyim?
Evet, sağlık sigortası yaptırabilirsiniz. Ancak poliçe başlangıç tarihinden önce tanı konulmuş veya belirtisi başlamış olan mevcut rahatsızlıklar (pre-existing conditions) standart olarak kapsam dışı tutulur veya sigorta şirketinin tıbbi risk değerlendirmesine göre ek prim (sürprim) / limit ile değerlendirilir. Diğer tüm yeni oluşabilecek hastalık ve kazalar için tam güvenceniz devam eder.
Başka bir sigorta şirketindeki haklarımı (Ömür Boyu Yenileme Garantisi) taşıyabilir miyim?
Evet! Mevcut sağlık poliçeniz devam ederken veya bitiş tarihinden itibaren yasal süre içinde başvuru yaptığınızda, kazanılmış Ömür Boyu Yenileme Garantisi (ÖBYG) ve kesintisiz sigortalılık süreniz (geçiş/transfer işlemleriyle) yeni poliçenize aktarılabilir.
Sağlık sigortası primleri neye göre belirlenir ve nasıl ödenir?
Primler; sigortalının yaşı, ikamet ettiği il, seçilen hastane ağı (network), ayakta tedavi limiti ve geçmiş hasar/sağlık durumuna göre kişiye özel hesaplanır. Prim ödemeleri kredi kartına peşin fiyatına 9 ile 12 taksit imkanıyla yapılabilir ve ödenen her taksit vergi indiriminde kullanılabilir.
Çocuğum için tek başına sağlık sigortası yaptırabilir miyim?
Evet, birçok sigorta şirketinde ebeveynlerin poliçeye dahil olma zorunluluğu olmadan, 0-17 yaş arasındaki çocuklar için "Yalnız Çocuk Sağlık Sigortası" düzenlenebilmektedir. Ayrıca tüm ailenin birlikte sigortalanması durumunda aile indirimi avantajı sağlanmaktadır.